好的,这是根据您提供的课程录音字幕转录,并按照您的要求进行忠实润色和分章节整理后的书面内容。
引言:经济学逻辑的严谨性
我们现在沿着这个思路继续探讨。不过,在此之前,我想先说明几点。我们这门课其实没有深入讲解数学,这样做有利有弊。
弊端在于,许多概念无法像数学那样得到非常精确的表达。而概念上的些微混淆,就可能导致逻辑上出现巨大的偏差。因此,我其实很少评论别人的观点,但有时也忍不住。为什么很少评论?因为很多观点根本不值一驳,如果非要我批判,我只能说这是“通篇胡说”。
所以有很多人,比如说他说中国是没有这种消费不足。为什么用消费的数据被低估了?有些灰色收入没有被我们统计到,所以消费综合消费没有不足。听着好像有道理,对吧?同学们我说他的这个逻辑是疯狂,我不相信你如果说中国的消费被低估了,OK这是个实应然实然问题。那我们来掰扯,到底有多少灰色收入真的没记录进去。但就算确实中国的消费数据因为灰色收入的漏气而被低估了,他也不能够就此证明中国不存在消费不足的问题。听到没有?因为这是两类问题,问题上我们不搭界的,所以很多是这样的逻辑。
然而,普通人通常是看不出其中问题的。例如我之前提到的关于灰色收入和消费不足的观点,很多人初听之下觉得很棒,但其内在的逻辑实际上是根本无法串联起来的。
我们曾说过,严肃的经济学训练究竟是什么?就是要训练自己的思维,对经济概念的把握必须非常准确,同时逻辑要非常严谨,中间任何一个环节都不能跳跃。跳过任何一步,你的整个论证就作废了。我希望同学们能通过我的课程,将这种思维方式训练起来。
当然,缺乏数学表述,有时确实可能导致不够精确。但其有利之处在于,不讲数学可以让我们有更多时间来扩充内容,去思考更广泛的问题,而不是将大量时间花费在推导公式上。所以,不讲解数学就需要同学们自己多加思考,将概念把握得极为精准。
第一章:最优消费与储蓄决策的理论基础
1.1 跨期消费与贴现效用
首先,消费者最大化的目标是什么?当然是效用。这听起来很简单,不就是消费的效用吗?但问题在于,人不是只活一天,而是活很长的时间——人类是地球上寿命排名前十的生物之一。那么,我们该如何定义一个贯穿其一生的消费效用呢?
在经济学中,我们定义消费效用为“贴现效用之和”(Discounted Sum of Utility)。从逻辑上理解,这意味着人不仅在乎今天的效用,他同样在乎今天、明天、后天乃至更遥远的未来的效用,甚至会在乎其后代的效用。
因此,我们所说的最大化效用,并非指今天赚了一笔钱就吃到撑死,以此获得最高效用。而是要让我整个一生的效用都尽可能地高。而效用主要来源于消费。当然,我们可以看出大部分人都是普通人,其效用很大程度上建立在更高的消费水平之上。这并不排除有些人无需太高的消费,就能获得哲学家那种“沉思的幸福”,但我们不能以此要求普通大众。
所以,最大化我的效用,就是最大化今天消费带给我的效用、明天消费带给我的效用、后天消费带给我的效用……这所有消费带来的效用的贴现总和。
为什么要贴现呢?因为“人性不耐”(Time Preference)。一百多年前,美国经济学家欧文·费雪(Irving Fisher)就提出了这个概念,即我们人类缺乏耐心。同样一瓶水,在现在喝下所带来的幸福感,要比留到明天再喝更高。因此,如果要让我把这瓶水留到明天,就必须给我一些额外的好处作为补偿。
1.2 消费平滑与边际效用递减
我们可以设想一个场景:我手里有一些豆谷,这些豆谷既可以当即吃掉(消费),也可以留下来不吃(储蓄)。储蓄起来的豆谷并非任其变质,而是可以播种到地里(投资),从而在来年获得更多的豆谷,即投资回报。这份投资回报将支持我来年的消费。
在这样的环境下,我们的目标就是最大化我今年、明年、后年……乃至一生中吃豆谷所带来的效用总和。这里会出现一个重要的倾向,就是我会愿意将我的消费在时间上进行“平滑”(Consumption Smoothing)。
我们可以想象两种消费计划:第一种是今天吃得极撑,明天却要饿肚子;第二种是今天和明天都吃得不错。大家觉得哪一种计划能让我一生更幸福?显然是后者。从经济学原理来说,这是因为消费的边际效用是递减的。你增加的消费带给你边际上效用的增幅是越来越少的。因此,为了让你各期消费的贴现总和最大化,让消费水平相对平滑是更优的选择。没有人会认为今天吃山珍海味、明天就只能吃糠咽菜的生活是幸福的。每天都过着小康生活,才是最好的状态。
1.3 最优储蓄的一阶条件
在每一个时间点,我们都要决策:我手里的收入有多少用于消费,又有多少需要储蓄起来变成投资,留给未来。这个消费与储蓄的决策存在一个“最优”状态,这个最优决策能够让我一生的幸福度达到尽可能高的水平。
这个最优决策的标准是什么呢?就是“一阶条件”(First-order Condition)。当我在两种选项之间达到边际上无差异时,我就达到了最优。这个概念的精确性会一再出现。
我什么时候的储蓄达到了最优?由于总收入是既定的,决定了消费就等于决定了储蓄,反之亦然。因此,最优的消费和最优的储蓄是同一回事。
那么,什么是最优的储蓄?在边际上,当我增加一点点储蓄时,它对我一生效用的影响是什么呢? 一方面,增加储蓄意味着减少今天的消费。今天消费的减少会降低我今天的效用,从而降低我一生的总效用。 另一方面,增加储蓄意味着增加了投资,这会带来更高的未来投资回报,从而提升我未来的消费水平。未来消费的提升又会增加我未来的效用,进而有推升我一生贴现效用总和的倾向。
所以,当我储蓄的时候,边际上增加一点储蓄会给我的效用带来两种相反方向的影响。什么时候我的储蓄决策达到最优呢?就是当这两种影响正好相互抵消的时候。也就是说,今天减少消费所带来的效用损失,恰好与未来因这笔储蓄而增加的消费所带来的效用增加(经过贴现后)在绝对值上相等。
为什么?因为如果不是这样,你就可以通过改变储蓄来提升你的总效用。举个例子:假设在边际上增加一点储蓄,导致今天效用的损失是1个单位。而这笔储蓄带来的未来消费增加,能让明天的效用增加2个单位,经过贴现后折合到今天是1.5个单位。这样一来,你增加一点储蓄,最终使你一生的总效用净增加了0.5个单位(-1 + 1.5)。这说明什么?说明你应该多储蓄,少消费。你应该持续增加储蓄,直到今天消费减少的效用损失,与明天消费增加带来的效用增益正好相互抵消为止。到那时,无论增加还是减少储蓄都无法再提升你一生的总效用,你就达到了最优的储蓄行为。
这段话听起来可能很绕,但大家仔细琢磨一下,这就是优化的“一阶条件”的含义。当你在不同选项之间无差异时,恰恰表明你达到了最优选择。因为如果你对某个选项有明显偏好,你早就选择它了,根本不会犹豫。
第二章:理论在现实中的实现:资本市场的作用
2.1 主观时间偏好与客观投资回报率
如果用数学推导,刚才的逻辑最终会得出一个“欧拉方程”(Euler Equation)。但我们不讲数学,只从文字上阐述这个逻辑。
大家可以回忆一下,在我刚才描述的最优储蓄决策中,涉及了哪些因素? 第一,涉及了我的主观偏好。在评价今天的效用减少和明天的效用增加时,我内心的感受是什么样的?这涉及到我的“主观时间偏好”(Subjective Time Preference)。 第二,还涉及一个客观因素。我今天减少一单位的消费,拿去投资,明天能够增加多少单位的消费?这取决于“投资回报率”(Rate of Return on Investment)。
显而易见,如果投资回报率很高(比如今天投入1斤豆谷,明天能收获200斤),将今天的消费通过投资转移到未来就非常划算,我就会倾向于多投资、多储蓄。反之,如果投资回报率很低(投入100斤稻谷,明天只能收获110斤),我就会少储蓄、多消费。
因此,我最终的最优消费和储蓄决策,取决于我的主观时间偏好和客观的投资回报率这两个因素的平衡。用公式来说,欧拉方程的左边是我主观的不耐程度(内心活动),右边是投资回报率(客观现实)。我最优的储蓄决策,就是在我内心的时间偏好与客观的投资回报率达成平衡之时。
2.2 资本市场:连接主观与客观的桥梁
这个理论在现实中如何运用呢?这里有两个难点:
- 我个人的主观时间偏好是我内心的活动,别人是观察不到的。一个看不见的东西,如何与一个客观的投资回报率达成平衡呢?
- 在现实世界中,投资主要是由企业进行的。企业又怎么能知道消费者的主观时间偏好呢?
这两个看似独立的部门,是如何连接在一起的呢?答案是:通过一个所有权明晰的、竞争性的资本市场来实现。
资本市场中的“利率”(Interest Rate)扮演了关键角色。利率将人们主观的时间偏好与客观的投资回报率联系了起来。
2.3 图形解释:费雪分离定理
为了更清晰地说明,我们用图形来解释企业的投资行为如何最终实现消费者的最优储蓄决策。
1. 企业的分红可能性边界:
- 想象一个两期模型,横轴是一期的产出/分红,纵轴是二期的产出/分红。企业拥有的资源,既可以一期全部分红给股东(消费者),也可以留存一部分进行投资,在二期产生更多产出再分红。这就构成了一条凹向原点的“分红可能性边界”(蓝色的弧线)。这条线是凹的,因为投资的边际回报是递减的。在投资很少的时候,增加一点投资回报率很高(曲线很陡);当投资已经很多时,再增加投资的回报率就很低了(曲线很平缓)。
2. 消费者的偏好与市场机会线:
- 企业有两个股东A和B,他们的偏好不同。B没什么耐心,希望一期多消费;A更有耐心,希望二期多消费。他们的偏好由各自的无差异曲线来表示。如果仅有企业,A和B会对企业的分红决策产生矛盾。
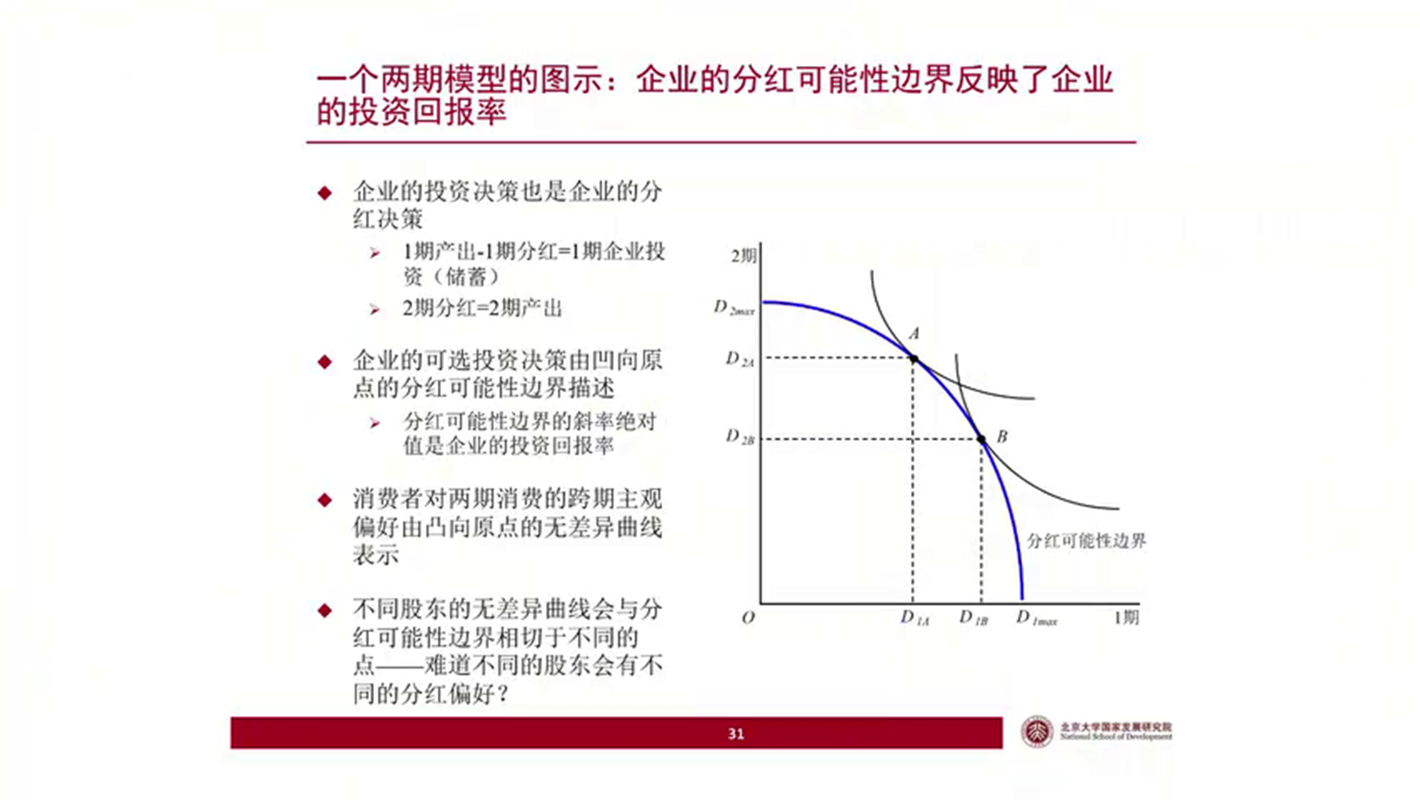
但现在我们引入资本市场,市场上有一个通用的利率 r。这就产生了一条“市场机会线”(紫色的直线)。这条线的斜率由市场利率决定。它意味着,即便企业的产出是某个固定的点,股东(消费者)也可以通过在市场上以利率 r 进行借贷,来调整自己一期和二期的消费组合,从而实现在这条直线上的任意一点进行消费。
3. 企业决策与股东福利最大化【企业的目的就是让股东收益最大化】:
- 当引入了资本市场后,企业的决策目标就变得清晰了。企业应该选择哪个生产/分红点呢?它应该选择能让其股东达到最高“市场机会线”的那一点。这一点,就是企业自身的“分红可能性边界”与“市场机会线”相切的点(P点)。
P点有两个重要含义:
- 投资回报率 = 市场利率: 在P点,企业投资的边际回报率正好等于市场的利率。如果企业回报率高于市场利率,它就应该减少分红、增加投资;如果低于市场利率,它就应该减少投资、增加分红,让股东自己去市场上投资。
- 企业价值最大化: P点所对应的市场机会线,其在横轴上的截距是最大的。这个截距代表了企业两期分红按照市场利率折现到一期的总现值,也就是企业的“股票价值”。因此,在P点进行生产和分红,能够实现企业股票价值的最大化。
当企业以价值最大化为目标在P点进行决策后,偏好不同的股东A和B,虽然最终消费点不同(一个储蓄,一个借贷),但他们都会一致同意企业选择P点作为生产计划,因为P点给了他们最大化的预算约束(最高的市场机会线),让他们能达到各自最高的效用水平。
2.4 结论:市场如何揭示偏好
现在我们回到最初的问题:消费者的主观时间偏好这个看不见的东西,如何和企业投资联系起来?
在这个体系中,消费者的主观时间偏好(无差异曲线)我们确实看不到。但是,我们可以观察到他所接受的那个“市场利率”。当一个消费者在某个利率水平上不再调整自己的消费和储蓄行为时,就表明他对这个利率是满意的。此时,他自己无差异曲线的斜率(边际替代率)一定与市场利率相等。
因此,我们虽然看不到人的主观时间偏好,但可以通过他所接受的市场利率,间接地推知他的时间偏好。
最终的逻辑链条是:
- 企业为了实现价值最大化,会将其投资回报率调整到与市场利率相等。
- 消费者为了实现效用最大化,会将其主观时间偏好调整到与市场利率相等。
- 最终,企业的投资回报率 = 市场利率 = 消费者的主观时间偏好。
就这样,通过资本市场这个中介,消费者主观的、看不见的偏好,与企业客观的投资回报率被完美地联系起来,从而实现了资源在消费与投资之间的最优配置。
第三章:中国消费不足问题的根源
3.1 理论的启示与中国的现实
前面讲的理论,核心是什么?核心是,储蓄多少、消费多少的最终决策权,应该掌握在消费者手中。因为只有消费者自己才知道如何最大化自身的效用。这整个逻辑阐释的是一个私有制经济体,其中企业的所有权在居民手里,企业的经营目标是最大化股东的财富(即企业股票价值)。
现在回到中国的问题。很多人说中国居民消费占GDP的比重太低了。要说它太低,你必须先告诉我,多少的比例才是合适的?我的答案是:没有人知道。只有调节储蓄与投资的资本市场才知道。
我接下来要论证的是,中国恰恰缺乏这种能够有效调节消费与储蓄的市场机制,因此中国的消费水平偏离了它的最优水平。
刺穿公司面纱
跨国证据——“刺穿公司面纱”与中国的独特之处
老师在论证“中国消费不足”时,首先通过跨国数据的对比,提出了一个关键的观察视角:居民储蓄与企业储蓄的关系。
1. 跨国数据的统计特征
老师展示了一张基于过去十多年数据的跨国对比图:
-
横轴: 居民储蓄占 GDP 的比重。
-
纵轴: 企业储蓄占 GDP 的比重。
-
样本对象: 剔除了中国和石油输出国(特殊经济体)后的全球主要国家。
观察结论:
在这些国家中,居民储蓄与企业储蓄之间呈现出一种显著的负相关关系(此消彼长)。即:企业储蓄率高的国家,居民储蓄率往往较低;甚至在某些国家,居民储蓄是负的(消费超过了收入)。
2. 核心理论:“刺穿公司面纱”(Piercing the Corporate Veil)
这种负相关关系在经济学中被称为“刺穿公司面纱”。老师通过一个生动的逻辑推导解释了其成因:
核心逻辑: 在私有制经济中,收入在企业部门与居民部门之间的分配是不重要的。
【逻辑推导:天上掉馅饼的案例】
假设天上掉了 100 块钱,有两种流向:
-
流向居民: 居民捡到了 100 块,存入存款账户。居民的资产直接增加 100 块。
-
流向企业: 企业捡到了 100 块,存入企业的存款账户。企业的资产增加了 100 块。
-
关键点: 因为企业是由居民拥有的,企业的市场估值(股票价值)会随之增加 100 块。
-
最终结果: 居民手中持有的股票增值了 100 块。
-
老师的总结:
无论这 100 块钱直接流向居民还是流向企业,最终都表现为居民财富的增加。
“它就像我居民穿的一件衣服,上面有两个口袋。我居民在乎的是这两个口袋的总储蓄加起来是不是达到了一个合理的水平。至于哪个口袋里储蓄多,哪个口袋里储蓄少,并不重要。”
因此,在私有制经济下,如果左边口袋(企业)存得多了,右边口袋(居民)就可以少存一点,从而形成负相关。
3. 中国的例外:储蓄的“双高”与脱节
当老师把中国的数据点加入这张图时,中国表现出了极大的特殊性:
-
数据表现: 中国的企业储蓄和居民储蓄同时都很高。
-
缺乏相关性: 在中国,你看不到企业储蓄和居民储蓄之间有清晰的负相关关系。
-
实证观察: 自 2008 年次贷危机后的十几年里:
-
中国企业的利润占比(企业储蓄)下降了约 10 个百分点(因为企业经营变差了)。
-
按理说,居民应该减少储蓄来对冲。但实际上,同期中国居民储蓄几乎没有任何变化。
-
4. 为什么中国无法“刺穿面纱”?
老师指出,这种“面纱”刺不穿的根本原因在于所有制结构:
-
资产规模: 根据 2018 年第四次经济普查,中国全社会企业总资产约 914 万亿元,其中国有企业资产 475 万亿元,占比高达 52%(若加上土地和自然资源,占比更高)。
-
财富感知的断裂:
理论上国有资产是全民所有的,但在现实中,居民无法感受到这种财富。
“今年假设某一年国有企业利润特别好,大量地有企业储蓄……你会作为名义上的所有人,觉得我今年一下变得特别有钱了,从而多消费吗?你不会。因为这个‘果子’老百姓看不见、摸不着,也用不上。”
结论:
由于国有资产与老百姓的资产负债表不发生联系,中国居民无法像私有制经济体那样根据企业的财富状况来调整自己的消费与储蓄决策。居民只能靠自己辛苦存钱来累积财富,这就是中国总储蓄率畸高、居民消费占比过低的深层制度原因。
下一步您可以:
3.3 症结所在:所有权结构与收入分配
中国的社会结构有何不同?关键在于资产所有权。2018年第四次全国经济普查数据显示,全国企业总资产中,国有企业的资产占比超过一半(53%),这还不包括政府拥有的土地和自然资源。
理论上,这些国有资产归全民所有。但现实中,当国有企业利润大增、储蓄增加时,你会作为名义上的所有人,觉得自己变富有了从而增加消费吗?答案是不会。因为这些国有资产与我们普通百姓的资产负债表和消费储蓄决策并不发生直接联系。在我们眼里,国有资产“看不见、摸不着、也用不着”。
这就导致了一个根本问题:居民收入占GDP的比重长期偏低。中国居民可支配收入占GDP的比重仅在60%上下。收入占比只有60%,你如何能指望消费占比达到一个很高的水平呢?
有人会问,为什么别的国家居民储蓄可以是负的,从而让消费占比高于收入占比?因为在那些国家,企业的储蓄也是居民的财富。但在中国,企业(尤其是国有企业)的储蓄并不能有效转化为居民的财富,居民的财富只能靠自己的储蓄去累积。
3.4 错误药方与真正病根
有些人提议通过给居民加工资来提振消费。这是缺乏经济学常识的。理论(如柯布-道格拉斯生产函数)和长期的经验数据都表明,工资总额占总产出的比重是一个相对稳定的常数。强制提高工资率,会导致企业用资本替代劳动,使得就业人数下降,最终工资总额占比基本不变。
中国消费不足、居民收入占比偏低的最主要原因,是财产性收入的缺失,尤其是分红的缺失。数据显示,中国居民得到的企业部门分红总额,占GDP的比重从未超过0.5%。
在成熟的市场经济中,当全社会投资回报率下降、投资机会减少时,企业会通过大量分红,将收入从企业部门转移到居民部门,从而减少投资、增加消费。分红是实现这种“减少投资、增加消费”的转移支付的关键渠道。
而在中国,由于分红机制的缺失,即使企业发现投资回报率很低、找不到好项目,它也无法有效地将收入转移给居民去消费。收入沉淀在企业部门,除了继续投资,别无他途。这就是中国投资过剩与消费不足并存的最核心原因:缺乏一个调节消费与储蓄的市场化机制。
从微观层面看,国有企业的投资行为缺乏来自消费者部门的有效约束。国资委对国企的要求往往是“做大做强”,规模是首要目标,对投资回报率的敏感度相对较低。这就导致了系统性的过度投资。
第四章:解决方案:构建市场化的联通机制
4.1 为何不应选择私有化
面对这个问题,该如何解决?
首先,私有化不是中国的可行选择。这不仅是意识形态的原因,更有现实的考量。苏联和东欧的经验表明,大规模私有化极易导致国有企业内部人利用信息优势,以极低价格攫取国有资产,最终令普通百姓利益严重受损。此外,国企还承担着稳定就业等“政策性负担”,在没有剥离这些负担的情况下仓促私有化,只会让政府补贴从约束下的国企流入不受约束的私人老板口袋。
从更长远看,随着人工智能(AI)的发展,如果生产不再需要人类劳动,生产资料的私有制必然导致剧烈的社会矛盾。到那时,资产的共同所有和回报的共同分享,反而成为维持社会稳定的必要条件。
4.2 政策建议:全民共享的国有资本基金计划
我的建议是,建立一种**“全民共享的国有资本基金计划”**。
具体操作如下:
- 设立若干个竞争性的国有资本投资基金。
- 将国有企业的股份,按比例划拨给这些基金持有。 基金成为国有企业的直接股东。
- 将基金的份额,平均地分配给全国每一位公民。 比如,每个公民的个人账户里都会拥有价值几十万元的基金资产。
- 基金资产本身不能出售,但每年的分红收益可以由公民自由支配。 这将直接增加居民的财产性收入,对低收入阶层尤其意义重大。
- 允许公民在不同的基金之间自由转换份额。 这就在基金之间引入了竞争。哪个基金能使其持有的国有资产实现更快的增值,就能吸引更多的公民份额。
- 通过基金之间的竞争,将压力传导给国有企业。 如果某国企投资回报率过低,持有其股份的基金资产增值就会慢,该基金就会流失公民份额。为了生存,基金就会向该国企施压,要求其停止低效投资,将资金分红出来,再由基金投向回报率更高的地方,或直接分红给公民。
通过这种方式,我们可以在不搞私有化的前提下,人为地构建起一个连接普通百姓和国有企业的、市场化的竞争性所有权市场。在这个市场中,消费者的偏好可以通过基金传导至企业,完成对消费与投资的有效调节,最终让全民都能从国有资产中直接受益,实现居民福利的最大化。
这个方案的逻辑,在我们理清了消费决策的理论以及消费不足的成因之后,便自然而然地浮现出来。我相信,在我的有生之年,这个方案是能够变成现实的,因为除此之外,我们或许没有更好的选择了。